 Simone
重大项目密集亮相 万亿级基建投资超前发力
的有关信息介绍如下:今年以来重大项目密集亮相,万亿级基建投资超前发力,基建投资增速有望显著回升,助力经济稳定运行。
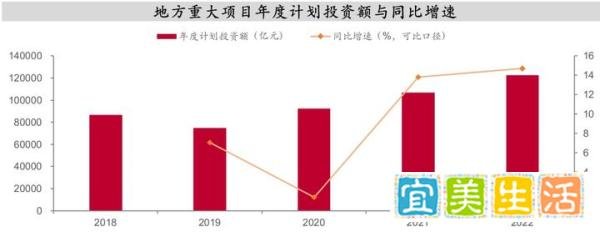
年度投资计划超12万亿元:截至4月14日,25个省份披露2022年重大项目投资规划,年度计划投资总额达12.27万亿元,按可比口径计算同比增速14.7%,创2019年以来新高。
一季度基建投资增速或超10%:机构预计,今年广义基建投资增长5%至8%,一季度增速可能突破10%,同比增速达14.7%,为2019年以来最高水平。
国家发改委批复项目投资额激增:一季度批复11个项目,合计投资额2879亿元,占去年全年总额的49%,创2016年以来同期次高值,仅次于2019年一季度的3578亿元。
基建投资方向与项目类型
重点领域占比突出:19个省份披露的项目中,交通、能源、水利等基建类项目占比40%,产业转型发展类项目占比51%,民生改善类项目占比9%。
新基建与民生短板受关注:水利、地下管网、能源设施、冷链物流等领域成为新的稳增长抓手,水利工程在前两月获得集中投入,新基建资金占比明显提升。
区域与战略导向:专项债资金向中西部地区、沿江沿海战略通道倾斜,城市群都市圈建设、乡村振兴、城市更新等领域成为重点支持方向。
专项债资金保障基建发力
3.65万亿元专项债早发早用:今年新增专项债额度已全部下达,一季度基础设施建设相关专项债占比超60%,为基建项目提供资金保障。
资金投向结构优化:市政产业园区项目占比最高,水利工程获集中支持,能源设施、冷链物流等新基建领域资金投入增多。
民生领域持续发力:专项债继续支持乡村振兴、农村建设及城市更新,惠及面广的民生短板领域得到重点保障。
基建需求释放或超预期
二季度需求有望加速释放:当前经济下行压力下,基建作为稳增长核心抓手,需求可能在二季度超出预期,三季度迎来实质性改善。
机构预测增速回升:德邦证券预计基建增速达5%至7%,财信研究院预计广义基建投资增长5%至8%,国泰君安认为疫情缓解后需求释放将超市场预期。
政策与项目协同发力:财政持续加码、重点工程加快推进,叠加专项债资金支持,基建投资对经济增长的托底作用将进一步凸显。
总结:今年基建投资呈现“规模扩张、增速提升、结构优化、资金保障有力”的特点,重大项目密集落地与专项债资金高效使用形成合力,推动基建需求超预期释放。在政策支持下,基建投资将成为稳定经济运行、促进高质量发展的关键力量。