 Simone
特斯拉Robotaxi输给萝卜快跑?市值一夜蒸发5100亿元
的有关信息介绍如下:特斯拉Robotaxi延期发布导致市值蒸发5100亿元,主要因其项目多次推迟削弱市场信心,叠加中国无人驾驶出租车商业化领先及特斯拉自身销量增长瓶颈等多重因素影响。
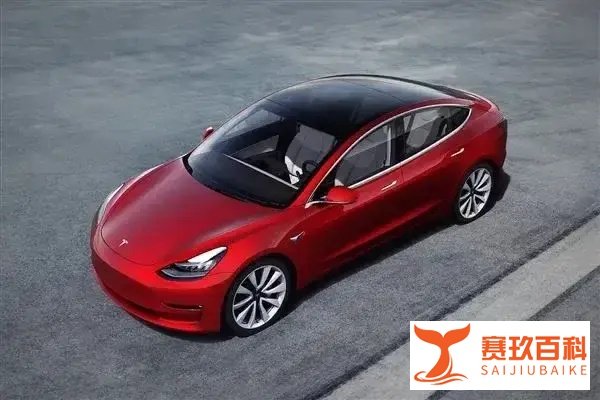
全球销量同比下滑:2024年第二季度,特斯拉交付量同比下降4.8%至44.4万辆,其中Model 3/Y占95%。尽管通过全球降价(如Model Y降至历史最低价)和5年0息优惠拉动销量,但未能扭转下滑趋势。
中美市场双重挑战:
中国市场:特斯拉上半年销量27.8万辆,同比下滑6.8%,落后于比亚迪、吉利,且面临理想、鸿蒙智行等中高端品牌冲击。
美国市场:受政府补贴退坡影响,特斯拉销量下滑16%,市场份额从59.3%降至49.7%,首次跌破50%。
Robotaxi的战略意义:马斯克将Robotaxi视为特斯拉从车企向AI企业转型的关键,试图通过出行市场(预计规模庞大)拉动增长。然而,项目延期暴露了技术落地难度,且原型车发布与量产、商业化运营之间仍存在巨大差距。
FSD功能转化率低:特斯拉盈利核心FSD面临用户转化率低的问题。在中国因政策限制选装率极低,在美国市场用户体验后订购率也未达预期,叠加全球车企智驾功能迭代,FSD竞争优势被削弱。
Model 2项目资源挤占:有消息称,特斯拉目前人员集中于推进更廉价车型Model 2(原型阶段),导致Robotaxi研发资源不足。Model 2被视为提振销量的关键,但其落地时间表尚未明确。
技术领先窗口期收窄:特斯拉曾凭借电池、智驾技术建立代差优势,但随着中国车企(如比亚迪)在电动化技术上追平,以及华为、小鹏等在智驾领域快速迭代,特斯拉的技术壁垒逐渐消失。
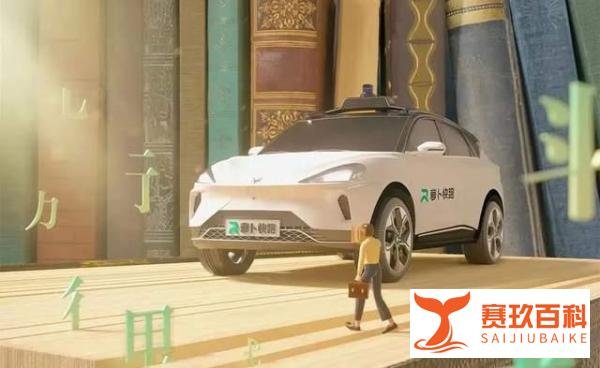
规模化与创新的平衡难题:特斯拉作为全球电动车龙头,需兼顾现有车型生产与新技术研发。资源分散导致项目延期(如Robotaxi、Cybertruck),而竞争对手通过集中资源实现局部突破(如萝卜快跑商业化)。
市场信心动摇:多次承诺未兑现、销量下滑、市值蒸发形成负面循环,投资者对特斯拉“创新标杆”的认知受到挑战。若Model 2和Robotaxi无法按期落地,特斯拉可能面临长期增长停滞风险。