 Simone
一根大阳线!12月29日中能转债上市,镇洋转债申购
的有关信息介绍如下:12月29日中能转债上市,镇洋转债申购,相关分析如下:
正股:中能电气,12月29日收盘价6.1元,转股价格6.42元,当前转股价值95.02元(计算公式:转债面值/转股价格*正股价格)。
评级与规模:A+级别,规模4亿,原始股东配售率71.01%。
溢价率变化:申购前一日溢价率为2.07%,截至上市前变为5.25%。
中签率:单账户顶格申购中0.014签。
结合当前环境给予27%的溢价率,正常价值预估为95.02*1.27 = 121元。
因流通规模超2亿,炒作概率不大。
正股代码:603213,配债代码:753213。
评级:AA - 评级,在可转债评级中属于较高水平。
发行规模:6.6亿,规模相对较小,通常可转债规模越大流动性越好,但小规模转债也有一定关注度。
条款情况
回售条款:有,为投资者提供一定保障。
下调转股价:条件为15/30,85%,条件较严苛。
转股价值:镇洋发展12月29日收盘价11.28元,转股价11.74元,转股价值为100/11.74*11.28 = 96.08元,转股价值一般,可转债转股价值越高越好。
到期价值(保本线):到期价值 = 票面利率 + 赎回价 = 0.2 + 0.4 + 0.8 + 1.5 + 2 + 115 = 119.9元,票面利息一般。
纯债价值(最底线):按中债企业债测AA - 级别5年期即期收益率6.1431%,纯债价值简化计算为83.84元,纯债价值一般。
所属行业与公司地位:镇洋发展属于基础化工业,实控人系浙江省国资委。公司地处氯碱产品主要消费区,是宁波石化经济技术开发区内唯一的氯碱企业,依托区位优势及能耗控制形成了一定的成本竞争力。
财务状况:2021年以来公司利润安全垫增厚,杠杆水平低,财务指标表现较好。公司成立于2004年,2021年11月上市,目前公司市值49.05亿,有息负债率7%,当前市盈率PE24,市净率PB2.915。
业绩情况:2023年第三季度营业收入同比减少22.67%,归属上市公司股东的净利润同比减少51.26%,主要系受市场行情影响,公司主要产品价格较上年同期下降所致。
需持续关注化工行业周期性波动对公司盈利能力的影响。
面临一定的资本开支压力和较大的产能消化风险。
面临一定的安全生产和环保风险。
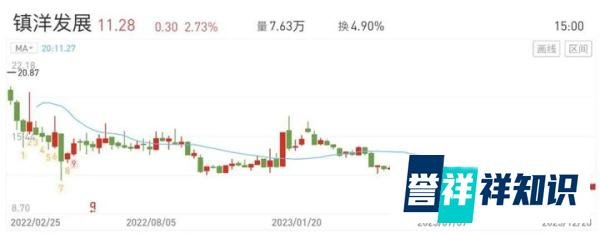
当前溢价率4.08%,结合AA - 级、相似的转债、正股质地等综合因素,目前给予24%的溢价率,正常价值预估为96.08*1.24 = 120元。
假设原始股东配售90%,网上按0.66亿计算,顶格申购单账户约中6600/900/1000 = 0.007签,中签率低,可顶格申购。
以上观点仅为个人看法,所涉标的不作推荐,投资有风险,入市需谨慎。