 Simone
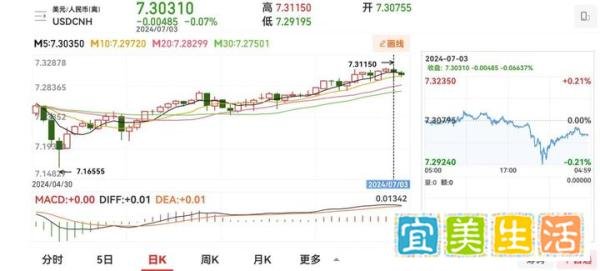
重磅!人民币跌破7.31,贬值时代真的要到了?
的有关信息介绍如下:人民币汇率跌破7.31并不意味着长期贬值时代来临,当前贬值压力主要受短期外部因素驱动,中长期汇率走势仍取决于中国经济基本面及政策调控能力。 以下从汇率波动事实、贬值原因、未来趋势及对股债市场影响展开分析:
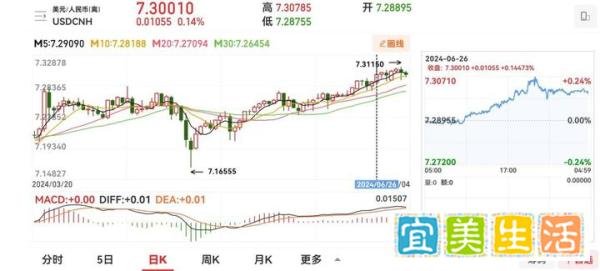
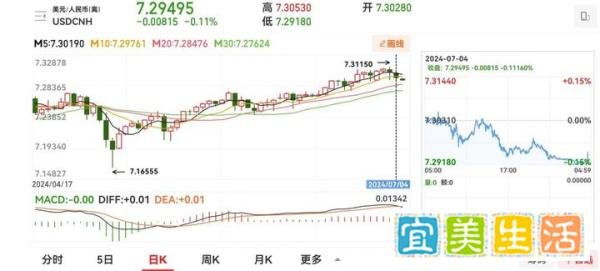
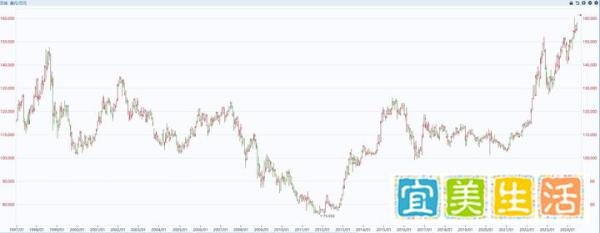
6月美联储议息会议维持联邦基金利率在5.25%~5.5%区间,7月鲍威尔表态“未来一年通胀率不超过2.5%”,市场降息预期进一步推迟。
美联储“放鹰”推动美元指数走强,非美货币普遍承压,人民币汇率受牵连。
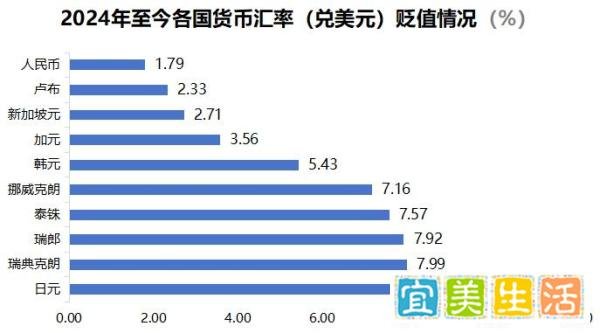
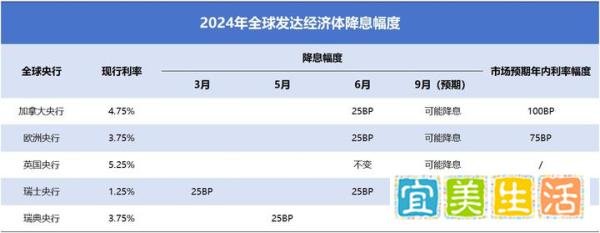
瑞士、瑞典、加拿大、欧洲央行等先后降息,中欧美货币政策分化加剧,人民币资产相对收益下降,资本流出压力增大。
地缘冲突(如巴以问题)持续,投资者寻求美元资产避险,推高美元需求,间接压制人民币汇率。
美联储降息路径不明、美元强势周期延续,叠加全球货币政策分化,人民币对美元双边汇率可能继续面临贬值压力。
经济基本面支撑:中国GDP增速保持中高速,产业升级与内需潜力为汇率提供根本保障。
政策调控能力:央行拥有充足外汇储备(超3万亿美元)及逆周期调节工具(如中间价引导、资本流动管理),可有效防范汇率超调。
国际收支平衡:经常项目顺差、直接投资净流入结构稳健,为汇率稳定提供底层逻辑。
中国银行研究院报告指出,2024年上半年人民币在亚洲货币中表现稳定,下半年有望升值。
市场普遍认为,人民币汇率将保持双向波动,长期贬值可能性低。
资本流动层面:人民币贬值可能降低A股对外资吸引力,导致短期资本流出压力,对股市形成压制。
行业结构分化:出口导向型行业(如家电、纺织)可能受益汇率贬值,而航空、造纸等进口依赖型行业成本上升。
非决定性因素:股市走势受企业盈利、政策导向、市场情绪等多重因素影响,汇率波动仅是短期扰动项。
资本流出压力:人民币贬值可能引发跨境资本减持人民币债券,导致债市短期调整。
货币政策掣肘:为稳定汇率,央行可能放缓降息降准节奏,利率下行受限,对债市行情形成压制。
长期配置价值:中国债市收益率仍具吸引力,外资持仓占比低,汇率波动不改长期配置逻辑。
结论:当前人民币汇率波动是短期外部因素冲击的结果,中长期仍具备稳定基础。投资者需理性看待汇率波动,避免过度解读“贬值时代”论调,重点关注中国经济转型升级与政策应对能力。