 Simone
储蓄率“断崖式”下降,银行要紧张了?中国人的钱去哪了?
的有关信息介绍如下:储蓄率“断崖式”下降并不必然导致银行紧张,中国人的钱主要流向了偿还债务、购置理财产品以及满足超前消费需求,同时储蓄率下降也反映了消费潜能的释放。 以下是对这一现象的详细分析:
国内居民负债规模总量近200万亿,与存款总量接近。高负债压力下,居民可用于储蓄的资金大幅减少。例如,许多家庭在购房后需长期偿还房贷,导致“身体被掏空”,无力进行存款积累。
2021年居民人均可支配收入为35128元,扣除衣食住行等基本开支后,剩余资金有限,进一步削弱了储蓄能力。
理财产品吸引力增强,分流储蓄资金
居民更倾向于将闲钱投入余额宝、基金、股票等高风险高收益的理财产品,而非选择银行低风险低收益的存款。部分人甚至认为银行活期存款是“智商税”,这种观念转变加速了储蓄率下降。
理财产品的多样化与互联网平台的便捷性,降低了投资门槛,吸引了大量原本可能选择储蓄的资金。
年轻人消费观念转变,超前消费盛行
当代年轻人普遍存在透支消费行为,例如支付宝贷款总量超3000亿元,其中90后占比显著。他们不仅满足于“月光族”,还通过花呗分期等工具进行超前消费,双十一等购物节的分期贷款利率高达15%也未能抑制需求。
平台推出的理性账单助手等工具,侧面反映了透支消费的普遍性,进一步压缩了储蓄空间。
储蓄率下降的双重影响
负面影响:银行储蓄资金减少可能影响其贷款投放能力,进而对实体经济支持力度产生一定压力。
积极影响:低储蓄率通常伴随高消费,有助于拉动内需。例如,美国居民储蓄率长期低于10%,但3亿人口的消费能力远超中国。中国储蓄率下降释放的消费潜能,可刺激经济稳中有进发展。
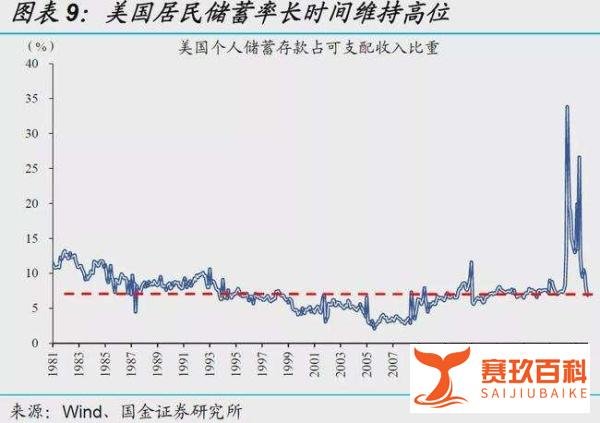
尽管储蓄率纵向呈“断崖式”下跌,但横向对比仍领先全球。这一现象表明,中国居民在消费潜力释放的同时,仍保留了较强的风险抵御意识,为经济长期发展提供了缓冲空间。
储蓄率下降是居民负债压力、理财偏好转变、消费观念升级等多重因素共同作用的结果。银行需适应这一趋势,通过创新金融产品(如高收益存款替代品)吸引资金;而居民则需在消费与储蓄间寻找平衡,避免过度负债影响财务健康。