 Simone
“317新政”房屋买卖纠纷法律问题?
的有关信息介绍如下:“317新政”后房屋买卖纠纷主要涉及合同解除、损失补偿、继续履行、规避政策风险及“连环套”纠纷中的免责问题,以下结合法律实践与政策规定具体分析:
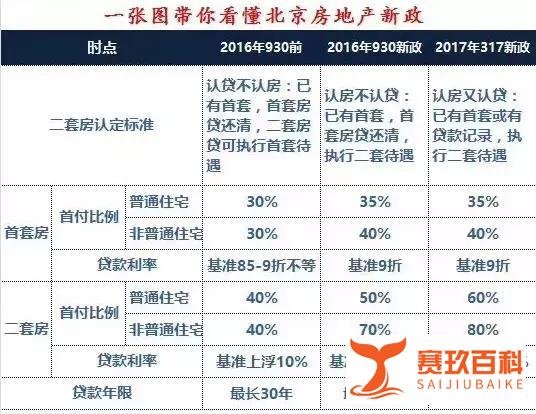
具体情形:若购房人因新政无法按预期办理按揭贷款(如首付比例提高、贷款期限缩短),且无充分履约能力(如收入不足以覆盖新增首付或月供),法院一般支持解除合同,并要求卖方退还定金及已付房款。
例外情形:若卖方能证明购房人具备履约能力(如提供其他资产证明或资金来源),购房人主张解除合同可能被驳回,需继续履行或承担违约责任。
操作建议:解除合同需及时通知对方及中介,减少损失扩大,否则可能承担额外赔偿责任。
具体情形:若合同解除导致卖方重新售房周期延长、房价下跌等实际损失,法院可能综合市场情况、双方过错等因素,判决购房人补偿部分损失(如差价损失、中介费等)。
恶意违约情形:若购房人故意隐瞒贷款资格或虚构收入证明导致合同违反限贷政策,卖方可主张解除合同并要求赔偿全部损失(包括预期利益损失)。
继续履行条件:若合同仍具备履行可能(如购房人通过其他方式筹集资金),守约方可要求违约方继续履行合同,并可同时主张逾期违约金。
合同解除与赔偿:若合同已解除,守约方仍可要求违约方赔偿损失(如房价上涨导致的差价损失、已支付费用的利息等)。
风险提示:房屋买卖合同受法律保护,违约成本较高,当事人应谨慎评估履约能力后再签约。
常见手段:通过“阴阳合同”虚增房价以获取更多贷款,或伪造贷款资格证明。
法律后果:
合同无效风险:若合同被认定以合法形式掩盖非法目的(如规避限贷),可能被法院或仲裁机构宣告无效,双方需返还财产并承担缔约过失责任。
行政处罚风险:银行、建委等部门可撤销贷款承诺、处罚违规中介或个人,甚至影响个人征信。
业主毁约风险:房价上涨时,业主可能以合同违规为由主张解除合同,购房人将面临钱房两空局面。
操作建议:诚信守法购房,避免因小失大。
具体情形:在“卖A房买B房”的连环交易中,若A房买家违约导致卖方无法支付B房房款,B房卖方仍可依据合同向卖方主张违约责任,卖方需自行向A房买家追偿。
法律依据:根据《合同法》第121条,当事人因第三人原因违约的,仍需向合同相对方承担责任,与第三人的纠纷另行解决。
风险提示:连环交易风险高,建议同步推进各环节合同履行,或通过设置履约保证金、延长付款期限等方式降低风险。
总结:“317新政”后,房屋买卖纠纷处理需兼顾政策导向与法律原则,当事人应优先通过协商解决争议,必要时咨询专业律师或通过诉讼、仲裁维护权益。诚信履约、风险预判是避免纠纷的关键。
