 Simone
如何看待相互宝分摊费用不断上涨?还值得加入吗?
的有关信息介绍如下:相互宝分摊费用不断上涨的现象,需结合其性质、保障内容及个人需求综合判断是否值得加入。以下从分摊费用上涨原因、是否值得加入、潜在不足三方面展开分析:
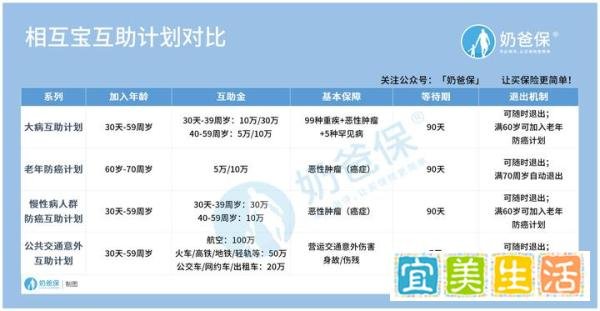
赔付金额不足:大病互助计划中,30天至39岁人群最高互助金为30万,40岁至59岁人群最高仅10万。对于高发重疾(如癌症、心脑血管疾病),30万可能仅覆盖部分治疗费用,更勿论收入损失补偿;10万对高龄人群更是杯水车薪。例如,心脏瓣膜手术费用需10万至25万,30万互助金勉强够用,但其他重疾(如白血病、肝癌)治疗费用可能超50万,互助金远不足。
收入损失未覆盖:重疾导致长期无法工作,收入中断是重大风险,但相互宝仅提供一次性互助金,未涵盖康复期收入损失、家庭负债(如房贷、子女教育)等隐性风险。
平台运营风险:相互宝非保险产品,不受《保险法》监管,若平台因经营不善、政策调整或理赔纠纷关闭,成员保障立即终止。例如,近年多家网络互助平台关停,成员分摊费用可能损失,且需重新寻找替代保障。
续保不确定性:相互宝成员需定期重新审核健康状况,若健康异常可能被拒保;而商业保险(如长期重疾险)通常提供保证续保条款,保障持续性更强。
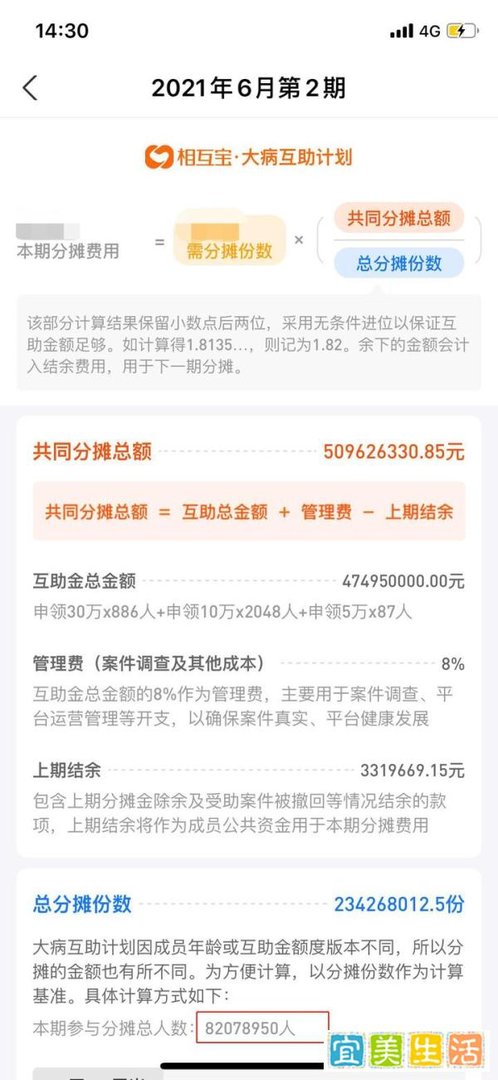
相互宝分摊费用上涨是参与人数变化、理赔率上升及保障范围扩大共同作用的结果。是否值得加入需结合个人保障需求、商业险配置情况及费用敏感度判断:若需填补保障空白或作为商业险补充,且认可当前费用与保障的性价比,可加入;若对费用上涨敏感或已配置充足商业险,可退出。同时需注意其疾病保障力度有限、保障不稳定等不足,建议优先配置商业保险(如重疾险、医疗险)作为核心保障,相互宝仅作为辅助工具。