 Simone
隆基绿能要发债百亿补血,573亿躺账上,光伏巨头真缺钱吗?
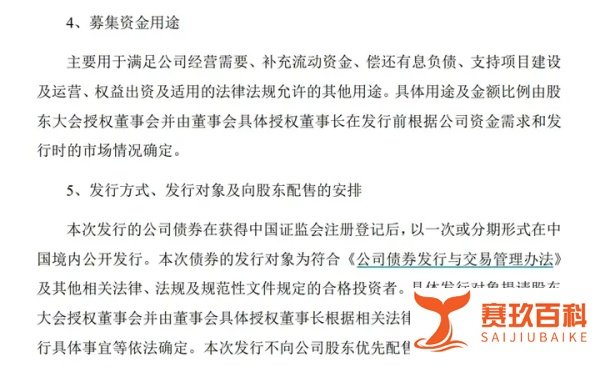
的有关信息介绍如下:隆基绿能发债百亿并非单纯因为“缺钱”,而是基于战略规划、产能扩张、优化资本结构及应对行业周期波动等多方面考量,尽管其账上货币资金充裕,但仍存在合理发债需求。
根据财报,截至一季度末,隆基绿能货币资金达573.14亿元,占总资产比例为34.06%,流动资产合计1015.59亿元。同期短期借款仅1.06亿元,一年内到期的非流动负债15.41亿元,短期未有明显资金压力。
从这些数据来看,隆基绿能账上资金较为充裕,短期并不存在明显的资金缺口,这也是部分投资者质疑其发债真实意图的原因之一。
一季度,隆基绿能经营活动现金流净额为 -48.89亿元,由正转负。公司称一方面是受到光伏行业季节性原因影响,另一方面系受到行业整体周期波动公司出现亏损所致。当期,隆基绿能实现营业收入176.74亿元,同比下降37.59%;归母净利润亏损23.5亿元,同比由盈转亏。
光伏行业具有明显的周期性,当前可能处于周期低谷阶段,市场需求下降、产品价格下跌等因素导致公司盈利能力和现金流受到影响。发债可以为公司提供稳定的资金来源,帮助公司度过行业低谷期,维持正常的生产经营活动。
2021 - 2023年及今年一季度各期末,公司负债总额分别为501.48亿元、773.01亿元、932.57亿元和999.24亿元,负债规模呈逐渐扩大趋势。
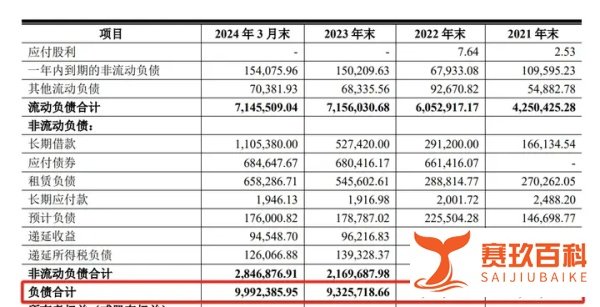
通过发债可以调整公司的资本结构,增加债务融资比例,降低对股权融资的依赖。债务融资的利息支出可以在税前扣除,具有一定的税盾作用,有助于降低公司的综合融资成本,提高公司的财务稳健性。
最近三年及一期,隆基绿能投资活动产生的现金流量净额分别为 -71.41亿元、 -50.51亿元、 -56.36亿元和 -8.99亿元。公司称主要原因是产能规模持续扩大,建设项目资本支出增加所致。
光伏行业竞争激烈,技术迭代迅速,企业需要不断扩大产能、提升技术水平以保持市场竞争力。隆基绿能作为行业巨头,有强烈的产能扩张需求,发债募集资金可以用于先进产能的建设,满足公司长期发展战略的需要。
同期,隆基绿能筹资活动产生的现金流量净额分别为 -20.88亿元、43.00亿元、3.15亿元和57.46亿元。针对2022年和今年一季度筹资活动产生的现金流量净额较大,隆基绿能称主要系公司通过可转债融资以及增加银行长期贷款融资,用于扩大先进产能项目建设所致。这也进一步证明了公司为产能扩张进行融资的必要性。
6月6日晚间,隆基绿能发布公告称,董事会审议通过议案,同意公司及子公司将2024年使用临时闲置自有资金进行委托理财单日最高余额上限提高至300亿元,而此前的议案中这一额度最高为200亿元。计划发债募资100亿元,理财额度又刚好提高了100亿元,引发了投资者的质疑。
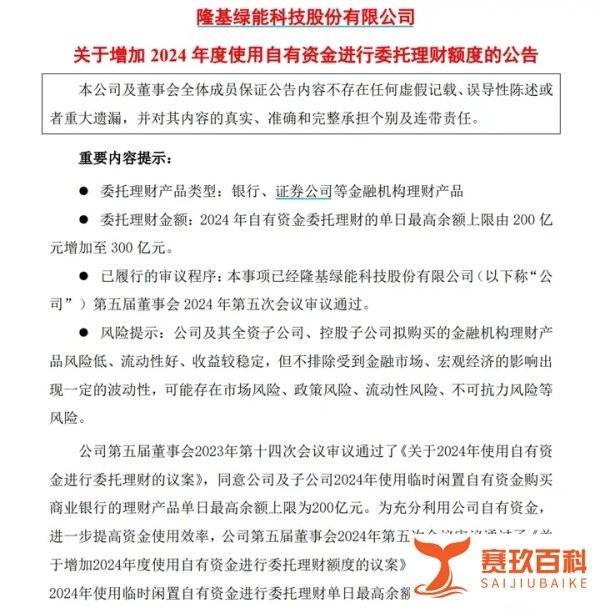
对此,隆基绿能证券部工作人员回应称“公司债发行与提高理财额度无关联”。公司提高理财额度是出于对临时闲置自有资金的合理利用,在保证资金安全性和流动性的前提下,提高资金收益。而发债是为了满足公司的战略规划和生产经营需求,两者目的不同,不存在直接的联系。