 Simone
当保险公司自己超越自己的时候,消费者该作何选择 | 达尔文超越者
的有关信息介绍如下:当保险公司推出类似产品如“达尔文超越者”时,消费者应基于产品责任差异、价格及自身需求综合选择,已持有旧产品可保留,未投保可优先考虑责任更优的新产品。 以下是具体分析:
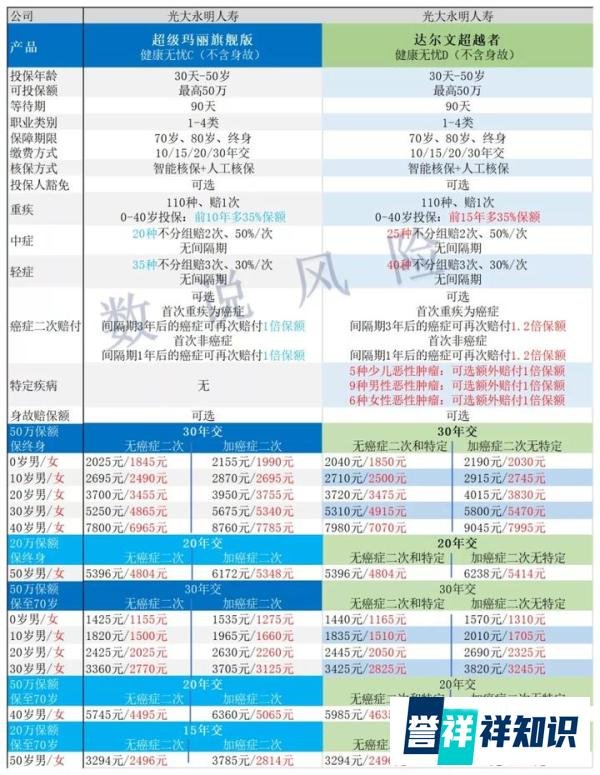
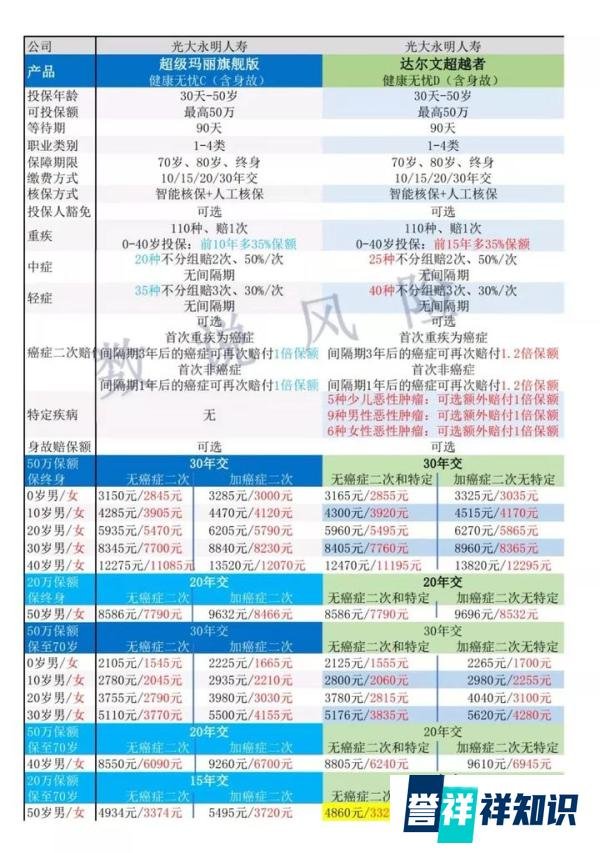
重疾额外赔付时间更长(前15年 vs 前10年)。
癌症二次赔付比例更高(120% vs 100%)。
疾病种类覆盖更广,价格差距可接受。
明确需求:
是否需要身故责任?
癌症多次赔付是否为刚需?
预算范围(如50万保额含身故的年缴保费)。
关注细节:
轻症/中症是否包含高发病种(如早期肝硬化、微创冠状动脉搭桥)。
癌症二次赔付的间隔期(通常3年或5年)。
豁免责任是否覆盖投保人(夫妻互保场景)。
避免误区:
勿因“品牌”忽略责任差异(如某些大公司产品责任可能落后)。
勿盲目追求“高保额”而忽视健康告知(可能导致拒赔)。
勿忽视“免责条款”(如遗传病、酒驾等常见免责场景)。
总结:保险公司“自我超越”本质是市场竞争的体现,消费者需理性对比责任细节,结合自身需求选择。若两款产品差距不大(如“达尔文超越者”与“超级玛丽旗舰版”),已持有旧产品者可保留,未投保者可选责任更优的新产品。