 Simone
从“家和贷”看小微金融的创新突围
的有关信息介绍如下:“家和贷”作为小微金融领域的创新产品,通过引入家庭成员信用数据、复用消费金融风控技术等手段,在缓解小微企业融资难题、拓展业务空间方面实现了突破,是小微金融创新突围的典型案例。
家庭信用叠加模式:“家和贷”是首个面向小微企业主家庭的金融产品,其核心创新在于允许夫妻一方申请贷款时邀请另一方助力增信。通过叠加家庭成员的信用数据,既增厚了信用基础,又提升了风控效率。数据显示,50%的用户愿意为配偶增信,10%愿意借钱给配偶使用,表明家庭信用共享模式具有较高的市场接受度。
风控技术复用与延展:该产品直接复用消费金融领域成熟的大数据风控技术,将消费贷款的风控逻辑延伸至经营贷款领域。这种技术迁移不仅降低了开发成本,还通过家庭信用数据的引入,进一步扩大了风控边界,有助于提升信贷审批通过率、降低风险成本。
业务空间拓展与风险优化:家庭信用叠加模式开辟了新的业务增长点,同时数据表现显示,夫妻共同借款的产品不良率更低,说明该模式在风险控制上具有显著优势。
小微金融崛起的背景与需求侧驱动
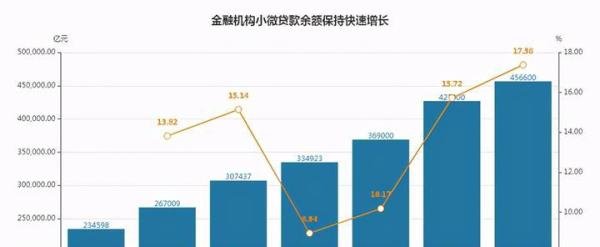
政策导向与市场分化:消费金融领域因居民杠杆率过快增长受到监管限制,增速放缓;而小微金融在保就业、保民生政策下成为风口,产品创新活跃。2021年一季度末,小微贷款余额达45.66万亿元,同比增长17.38%,显著快于贷款平均增速,显示市场潜力巨大。
未被满足的融资需求:小微贷款是少数需求未充分满足的蓝海领域。调研显示,超六成小微家庭融资需求得不到满足,主要原因是融资成本过高和额度不足。小微企业主对灵活、低成本的融资工具需求迫切,为创新产品提供了市场基础。
供给侧变革与小微金融创新路径
技术驱动的风控突破:传统小微贷款因信息不对称导致风险高、资源投入不足。金融科技的发展使数据获取和处理能力显著提升,为模式创新提供了可能。小微金融已探索出四条新路径:
泛产业链小微金融:依托产业互联网,结合5G、物联网、区块链等技术,激活物的信用,未来空间广阔。例如供应链金融、电商平台金融等模式,通过数字化手段降低风险。
政务数据小微金融:以税务数据为基础的线上贷款产品,依托成熟政务数据快速拓展业务。银行通过接入税务、工商等数据,实现高效授信。
金融大数据小微金融:基于征信、支付收单等个性化数据的小微信贷产品,不同机构因数据积累差异形成差异化竞争。例如POS贷产品,通过支付数据评估企业信用。
个人信用小微金融:以小微企业主个人信用为基础的贷款产品,大数据风控技术拓宽了业务边界。个人经营贷款通过技术升级,实现了从消费贷款向经营贷款的延展。
“接力赛”式发展模式:四种路径资源禀赋不同、发展阶段各异,有望形成持续高增长的接力效应。基于政务和金融大数据的产品因数据接入容易、上量快,成为当前创新重点;基于个人信用的经营贷款依托消费金融技术,撑起中期发展空间;基于产业互联网的产品虽处于探索阶段,但长期前景最大。
科技赋能与小微金融未来展望
技术融合深化风控能力:区块链和物联网技术的应用可增厚数据维度、解决数据真实性问题,推动小微金融创新。例如,物联网设备可实时采集企业经营数据,区块链技术可确保数据不可篡改,从而降低风控成本。
人工智能渗透与业务升级:企业用户数据维度少、样本量低,限制了人工智能的应用。但随着物联网、区块链技术普及和工业互联网转型,企业端数字化水平提升,基于人工智能的小微金融创新值得期待。例如,通过分析企业生产数据预测还款能力,实现精准授信。
拥抱科技即拥抱未来:5G时代加速到来,万物互联使真实世界与数字世界界限模糊,小微金融进化步入新阶段。金融机构需持续投入科技研发,探索新技术在小微金融领域的应用,以创新驱动业务增长。
“家和贷”的示范效应与行业意义
家庭信用模式的可复制性:“家和贷”通过家庭信用叠加模式,为小微金融创新提供了新思路。其他金融机构可借鉴该模式,结合自身数据资源,开发类似产品,扩大服务覆盖面。
风控技术迁移的普适性:消费金融风控技术在小微金融领域的成功应用,表明技术迁移具有普适性。金融机构可复用现有技术框架,降低创新成本,加速产品迭代。
政策与市场协同的推动作用:小微金融的崛起是政策导向与市场需求共同作用的结果。未来,政策需继续支持金融科技发展,市场需保持创新活力,共同推动小微金融持续高增长。